
印度与日本把 AI 合作拉到硬件层:芯片、数据中心和人才交换成为主线
印度与日本近期围绕 AI、半导体、关键材料和供应链展开更深合作,显示 AI 经济不只是软件应用,也正在成为制造业、硬件和人才协同的问题。

印度与日本近期围绕 AI 经济展开更深层合作。Economic Times 的分析指出,两国关系正在从传统援助、汽车投资和基础设施融资,转向更具经济安全属性的合作:AI、半导体、关键矿产、数据中心、GPU、制造供应链和人才交换都被放到同一张图里讨论。
这条信息对 HelloAIFlow 的读者有价值,是因为它再次说明:AI 不是纯软件故事。真正能支撑 AI 大规模落地的,不只是模型调用接口,还包括芯片、封装、材料、能源、制造体系和跨国人才流动。
AI 需求正在反向牵引半导体合作
文章提到,印度和日本的合作已经不只是数字化合作。2018 年的数字伙伴关系、2023 年的半导体合作备忘录,以及最新峰会中的 AI 和制造业议题,正在被连接成一条更长的产业链。
AI 应用越普及,对算力和芯片的需求就越强。训练和推理需要 GPU、存储、封装、电力和数据中心,也需要大量上游材料与精密制造。日本在硅片、材料和精密制造上有长期优势,印度则希望在组装、测试、系统集成和制造生态上获得增长空间。
这也是文章强调的关键判断:AI 经济既是软件经济,也是硬件经济。只谈应用层,很容易低估产业基础的约束。
日本提供上游能力,印度承接制造机会
从产业分工看,日本的价值更多在上游。文章提到 Shin-Etsu、SUMCO 等企业在全球硅晶圆供应中有重要位置。印度的机会则更偏向下游制造、封装测试、系统集成和劳动力密集型制造生态。
这并不意味着印度只做低端环节。恰恰相反,AI 时代的硬件链条足够长,封装、测试、系统级集成、电子制造和数据中心建设都会变成重要岗位。对一个希望扩大制造业规模的国家来说,AI 带来的新增需求可能成为重新切入全球供应链的机会。
人才交换也是 AI 供应链的一部分
文章还提到,日本计划到 2030 年邀请 500 名印度 AI 专业人才,并推动联合研究。这类安排看起来像人才政策,但放在 AI 产业链里,它也是供应链建设的一部分。
AI 产业缺的不只是芯片,也缺懂模型、懂工程、懂系统集成、懂数据中心和懂制造流程的人。日本面临人口和人才结构压力,印度则拥有大量工程人才。双方如果能形成稳定的人才与资本交换机制,就可能把 AI 合作从协议推进到具体项目。
对亚洲 AI 格局的影响
这类合作会让亚洲 AI 生态更加多中心。中国在机器人、供应链和应用落地上速度很快;韩国在 HBM 和存储芯片上位置关键;日本在材料、设备和精密制造上有优势;印度则希望在制造规模、工程人才和数字服务上获得更大角色。
对普通学习者来说,这说明未来看 AI 前沿不能只看美国大模型公司。AI 的商业化和落地会同时发生在模型、芯片、制造、能源、办公软件、机器人和本地服务里。越是具体的产业协作,越可能决定 AI 从实验室走向真实世界的速度。
参考来源
本文为公开资料整理与技术学习参考,不提供采编、转载或发布服务。
 17GB对100GB:Qwen3.8-27B与Flash-Next做同一批任务,省下的容量换来了什么?
同做89项终端任务,17GB的27B首轮完成35项,100GB的Flash-Next完成45项;最多两次是46对53,最多四次是48对60。本文追到9月13日后续结果,区分模型能力、环境故障和返工时间;测试为苹果MLX四位量化,不是GSQ-RCO IQ3_S,也不能套到16GB显卡。
 Qwen3.8-Flash-Next每秒70词元?本地加速之前,先看模型究竟改了什么
同样叫Flash-Next,70词元/秒背后可能是另一条计算路径:每词元激活专家从10减到5,再训练共享专家补偿。本文对照单台DGX Spark的两套原始资料,拆开量化、MTP、输入速度、输出速度和并发吞吐,不把128GB统一内存结果套到16GB显卡。
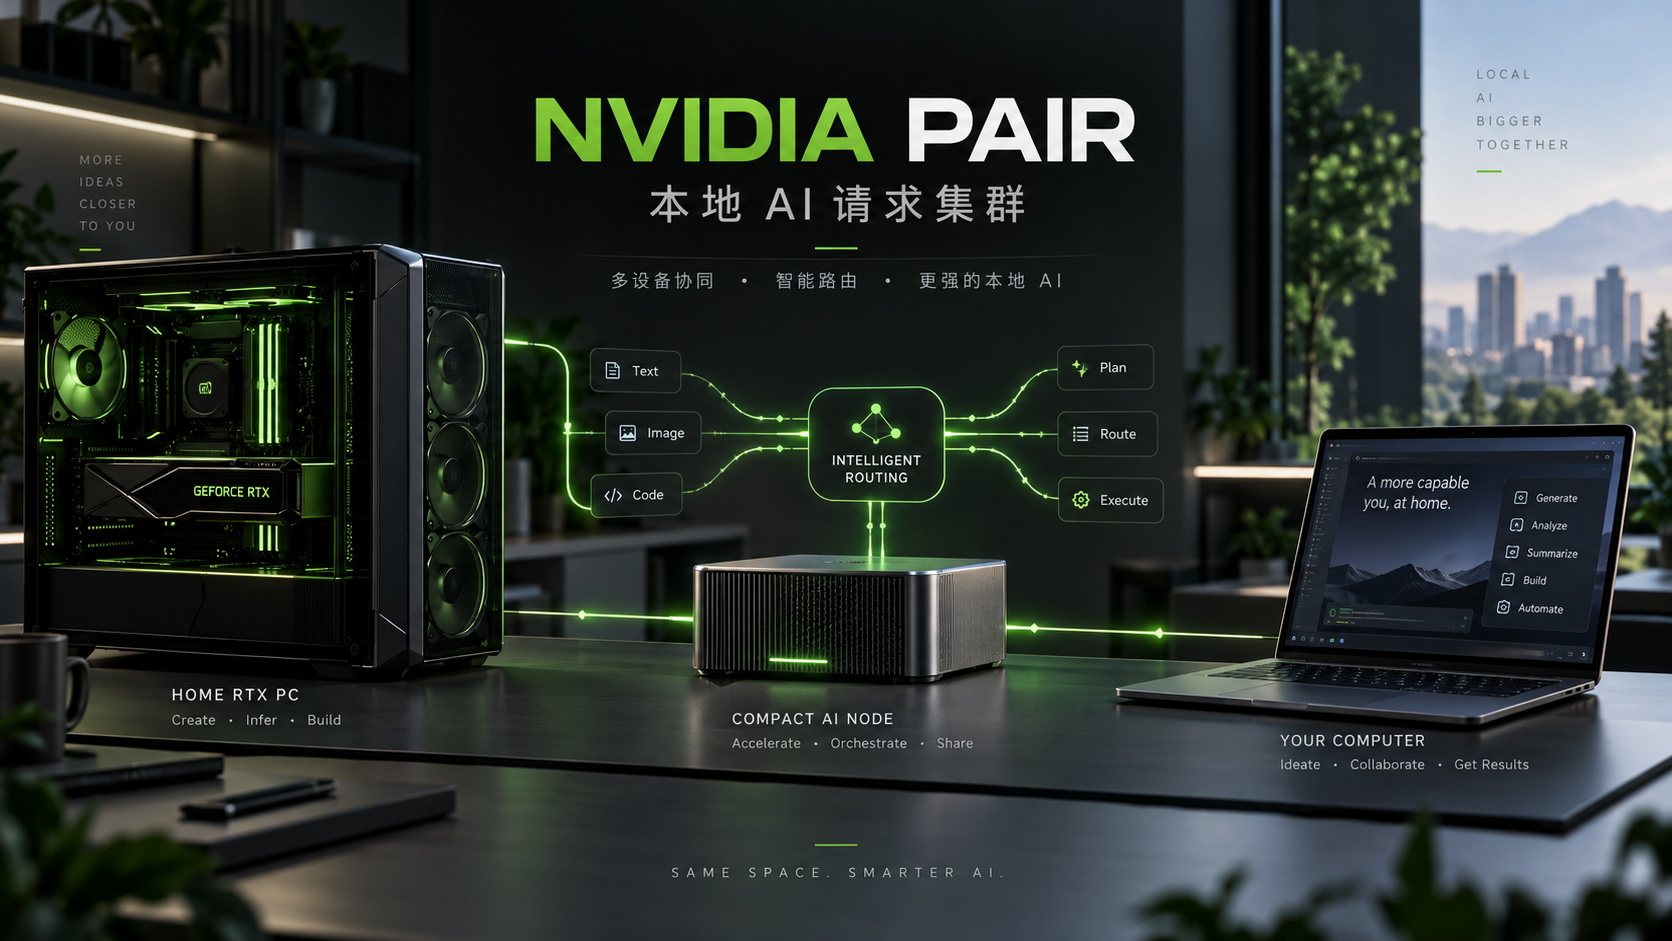 NVIDIA PAIR:把家里的 RTX、DGX Spark 和 Mac 变成本地 AI 请求集群,但它不是“显存池化”
可以把 NVIDIA PAIR 理解成家里本地 AI 的“派单前台”:RTX 主机、DGX Spark、Mac 就像几名能力不同的员工,PAIR 看谁在线、谁装了对应模型、谁现在最空闲,就把下一份 AI 工作交给谁。它特别适合多 Agent 并发,但不会把 16GB + 24GB 显存拼成 40GB,也不会把一个大模型拆到多台机器上。